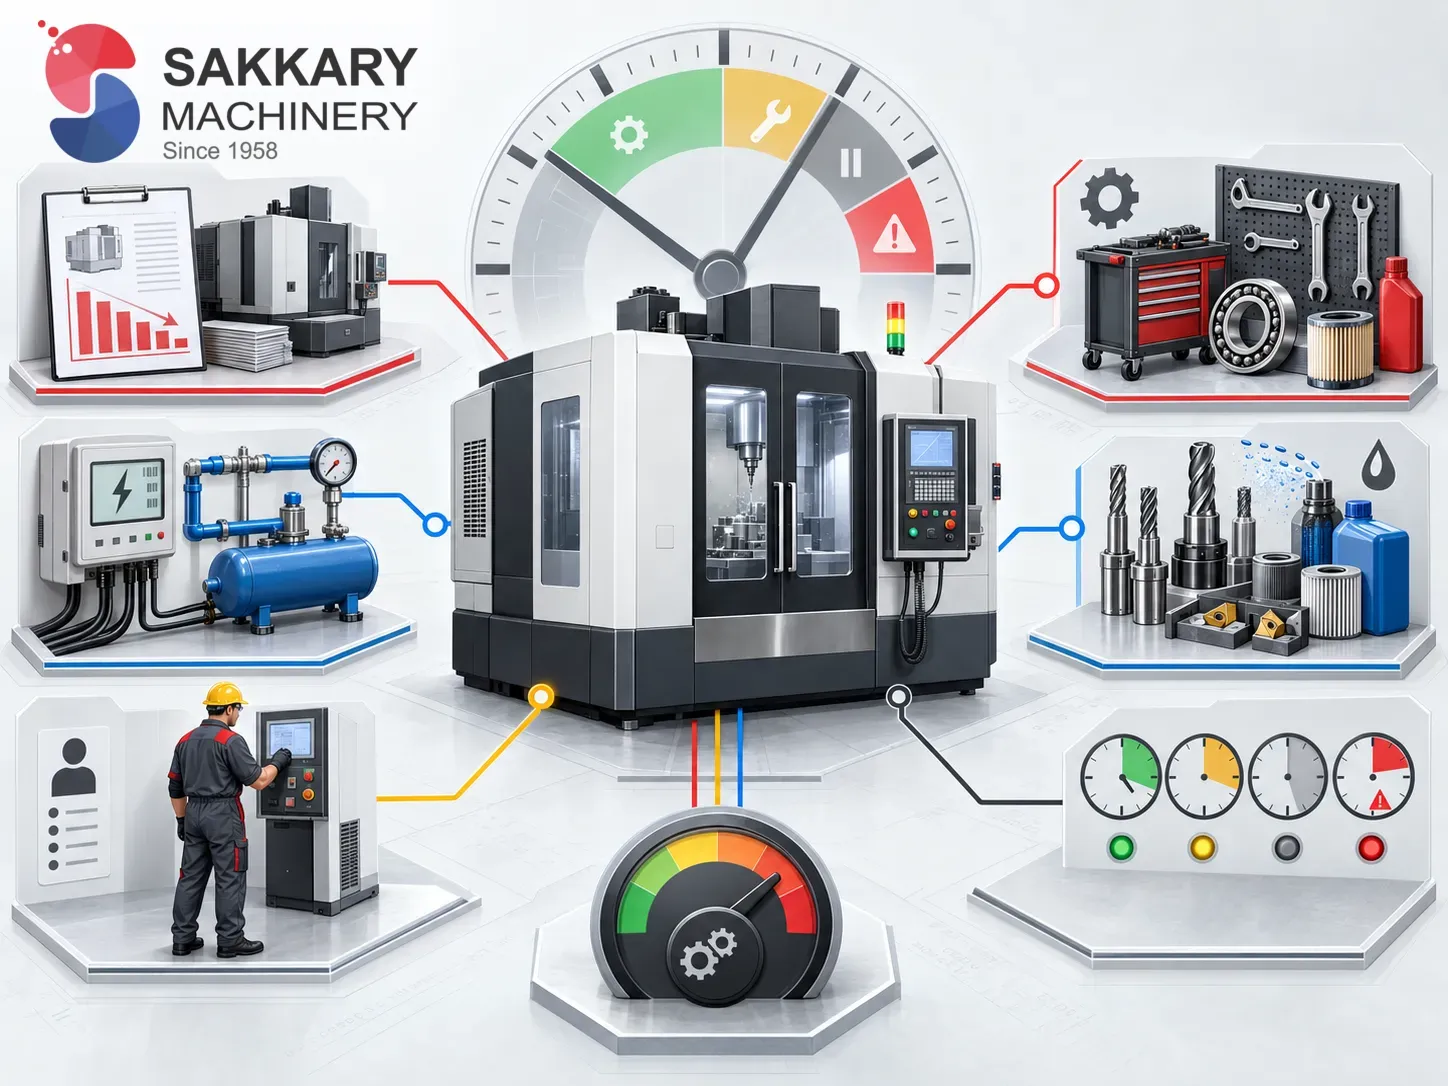
مكونات الحساب
استهلاك أو إهلاك الأصل وفق السياسة المالية.
التمويل إن وجد.
الطاقة.
العمالة المرتبطة.
الصيانة.
الأدوات والمستهلكات.
المساحة والخدمات المساندة عند تخصيصها.
ساعات التوقف غير المنتجة عند تحليل التكلفة الفعلية.
استخدم الساعات الفعلية
إذا كان المصنع متاحًا 4,000 ساعة سنويًا لكن الماكينة تنتج فعليًا 2,400 ساعة، فإن القسمة على 4,000 ستعطي تكلفة ساعة مضللة. استخدم تعريفًا واضحًا للساعات المتاحة والمخططة والمنتجة.
من الساعة إلى القطعة
Machine Hour Cost × زمن تشغيل القطعة هو جزء من Cost per Part، ثم تضاف الخامة والأدوات والهالك والعمليات الأخرى والتكاليف المناسبة.
أسئلة شائعة
هل العمالة تدخل؟
يمكن إدخالها حسب نموذج التكلفة المستخدم وطريقة تحميل التكاليف.
هل أستخدم ساعات العمل الرسمية؟
الأفضل استخدام ساعات الإنتاج الفعلية المناسبة لغرض الحساب.
لماذا تختلف التكلفة بين مصنعين؟
لاختلاف سعر الأصل والاستخدام والطاقة والعمالة والصيانة والهالك والتمويل.
تحتاج ماكينة أو عدة أو زيارة صيانة؟
اطلب عرض سعر